Après une fuite, un débordement ou une infiltration, le constat amiable sert à décrire les circonstances du sinistre et les dommages visibles. Il facilite les échanges entre les personnes concernées et leurs assureurs, notamment lorsqu’un voisin, un propriétaire ou le syndic intervient. Commencez par limiter les dégâts, puis réunissez les informations utiles avant de remplir le document.
Les premiers gestes avant de remplir le constat
La priorité est d’arrêter l’écoulement et de sécuriser le logement. Fermez l’arrivée d’eau si vous pouvez le faire sans danger, épongez prudemment et coupez l’électricité au disjoncteur si l’eau a atteint une prise, un appareil ou une zone électrique. Prévenez rapidement le voisin susceptible d’être à l’origine de la fuite, votre propriétaire si vous êtes locataire, ou le syndic lorsque les parties communes peuvent être concernées.
Faire constater l’origine sans aggraver les dommages
Une réparation d’urgence est possible lorsqu’elle sert à stopper la fuite ou à éviter que le logement ne devienne dangereux. Conservez le rapport du plombier, sa facture et, si possible, des photographies prises avant son intervention. En revanche, évitez de commencer la remise en état définitive des murs, sols ou plafonds avant l’accord de l’assureur ou le passage éventuel d’un expert. Les traces d’humidité, les cloques de peinture et les matériaux déformés permettent d’évaluer l’étendue du sinistre.
L’eau peut s’éloigner de son point d’entrée et circuler derrière une plinthe, sous un revêtement ou dans un faux plafond. Photographiez les zones touchées au fil des jours, aérez lorsque c’est possible et surveillez l’apparition d’odeurs, de condensation ou de moisissures. Cette chronologie visuelle aide à distinguer les dommages initiaux de leur aggravation et à préparer l’état estimatif des biens.
Constat amiable, déclaration de sinistre et expertise : ne pas les confondre
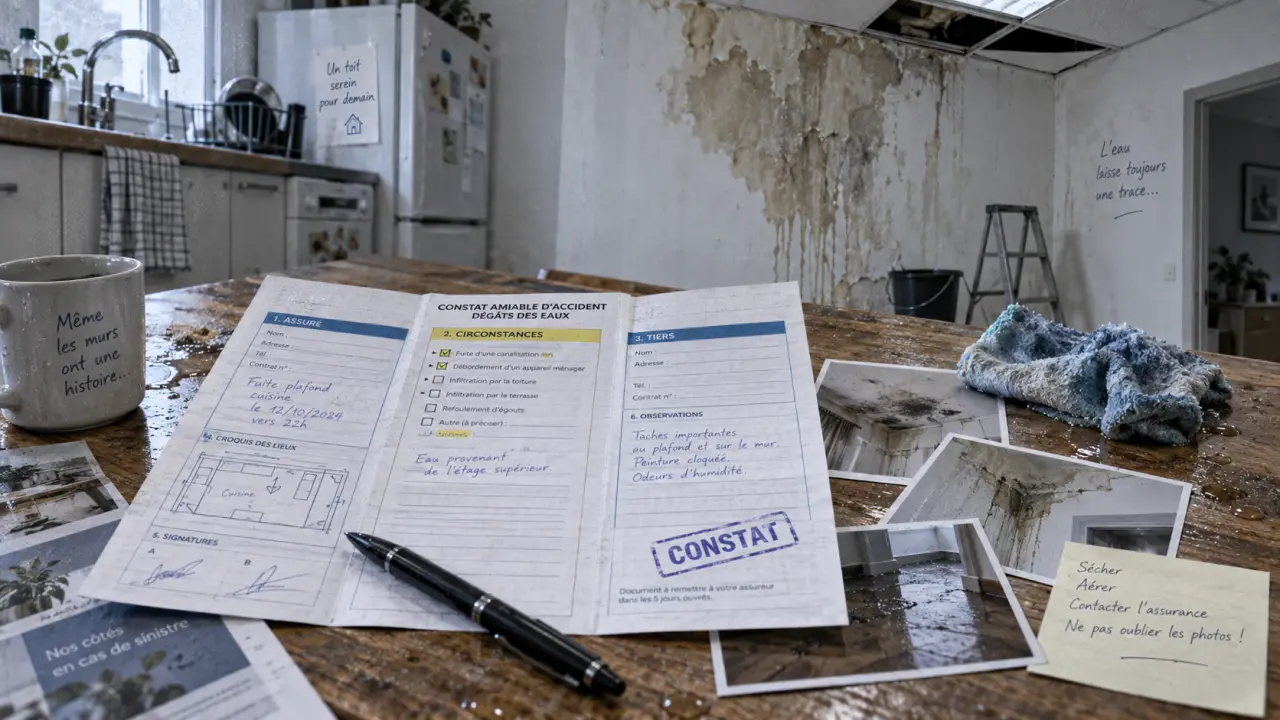
Le constat amiable de dégât des eaux est un document commun aux parties impliquées. Il décrit les circonstances, l’origine supposée de la fuite et la nature des dommages. Il n’est pas obligatoire, mais il est fortement recommandé lorsque plusieurs logements, occupants ou responsables potentiels sont concernés. Un constat précis limite les versions contradictoires et facilite généralement l’instruction du dossier.
La déclaration de sinistre est votre démarche auprès de l’assureur. Selon les modalités prévues par le contrat, elle peut être effectuée depuis l’espace client, par téléphone, en agence, par courrier ou au moyen d’un formulaire en ligne. Le constat peut être joint à cette déclaration, mais il ne la remplace pas. Selon Service-Public, le sinistre doit être déclaré dans un délai minimum de 5 jours ouvrés, sous réserve des conditions applicables à votre contrat.
L’expertise n’est pas automatique. L’assureur décide de son utilité selon le montant ou la complexité des dégâts. Elle est généralement ordonnée lorsque le dommage est supérieur à 1 600 €. L’expert évalue les biens atteints, la cause du sinistre et le coût des travaux. Il ne décide toutefois pas seul de l’ensemble des garanties prévues par le contrat.
Remplir le constat des dégâts des eaux sans créer d’ambiguïté
Vous pouvez obtenir le formulaire auprès de votre assureur, de votre agence ou depuis votre espace assuré. Un modèle PDF peut également être téléchargé, imprimé et rempli lisiblement. Le constat papier comprend trois feuillets. Avec un PDF, prévoyez trois exemplaires signés afin que chaque partie conserve le sien et qu’un exemplaire puisse être transmis au syndic ou au propriétaire lorsque la situation le justifie.
Les informations à inscrire dans chaque partie
- Le lieu et la date : indiquez l’adresse complète, l’étage, le numéro d’appartement et le moment où vous avez découvert le sinistre.
- Les personnes concernées : renseignez les coordonnées du locataire, du propriétaire, du voisin ou de l’occupant touché, ainsi que les références de leurs assurances.
- L’origine connue ou supposée : précisez s’il s’agit d’une fuite sur une canalisation, d’un débordement, d’une infiltration, d’une rupture de flexible ou d’un écoulement incontrôlé. Ne présentez pas une hypothèse comme une certitude.
- Les circonstances : décrivez des faits observables. « Plafond humide sous la salle de bain du logement du dessus » est plus utile que « le voisin est responsable ».
- Les dommages : indiquez les pièces touchées, les revêtements, les meubles, les appareils ou les objets endommagés, sans fixer trop vite un montant définitif.
- Les mesures prises : mentionnez la coupure de l’eau, l’intervention d’un plombier, le séchage, la protection des biens ou le signalement au syndic.
Les erreurs qui compliquent le traitement
Ne signez pas un texte que vous ne comprenez pas et ne modifiez pas un exemplaire après signature sans l’accord des autres parties. Évitez aussi les formulations accusatrices, les cases volontairement vagues et les dommages minimisés pour aller plus vite. Si l’origine reste inconnue, écrivez-le clairement : « recherche de fuite à réaliser » apporte une information utile à l’assureur. Une partie qui refuse de signer ne vous empêche pas de déclarer le sinistre. Envoyez votre déclaration avec vos preuves et indiquez le refus dans votre dossier.
Qui remplit quoi en location, chez un voisin ou en copropriété ?
| Situation | Personnes à contacter | Document et action utile |
|---|---|---|
| Fuite dans votre logement et voisin touché | Voisin et assureur | Constat commun, photos et déclaration individuelle |
| Locataire victime d’une fuite | Assureur, propriétaire et voisin si identifié | Constat avec la partie concernée, puis signalement écrit au bailleur |
| Origine dans les parties communes | Syndic, assureur et occupants touchés | Constat, demande de recherche de fuite et transmission au syndic |
| Aucun tiers impliqué | Assureur et, en location, propriétaire | Déclaration de sinistre avec preuves, le constat n’est pas indispensable |
En copropriété, la distinction entre une canalisation privative et une canalisation commune n’est pas toujours évidente. Le syndic organise souvent les démarches liées aux parties communes, tandis que chaque occupant déclare ses propres dommages à son assureur. La convention IRSI peut orienter la prise en charge entre assureurs dans certains sinistres d’immeuble. Elle ne dispense pas les personnes concernées de décrire précisément les faits et de conserver leurs justificatifs.
Transmettre le dossier et protéger vos preuves jusqu’à l’indemnisation
Adressez le constat rempli et signé à votre assureur sans attendre, en utilisant le canal prévu par votre contrat. Prévenez également le propriétaire ou le syndic lorsque leur intervention est nécessaire. Conservez une copie du constat, la preuve d’envoi et tous les échanges. Vérifiez les garanties de votre assurance habitation : une fuite, une rupture de canalisation ou un débordement sont fréquemment couverts, mais la franchise, les plafonds, la vétusté et les exclusions dépendent du contrat.
Les justificatifs à réunir dès le premier jour
- Photos et vidéos datées des zones endommagées et de l’origine apparente ;
- factures, tickets, bons de garantie ou relevés permettant d’identifier les biens ;
- devis de remise en état, sans engager les travaux définitifs trop tôt ;
- facture et rapport du plombier ou de l’entreprise de recherche de fuite ;
- liste détaillée des objets touchés, avec leur date d’achat et leur valeur d’origine.
Après analyse, l’assureur peut demander des pièces complémentaires, missionner un expert ou formuler une proposition d’indemnisation. Le paiement intervient généralement dans un délai d’environ un mois après l’acceptation de cette proposition, selon les conditions contractuelles. En cas de refus ou de montant insuffisant, demandez d’abord une explication écrite et un réexamen du dossier. Vous pouvez ensuite envisager une médiation, notamment auprès du Médiateur de l’assurance, avant toute procédure contentieuse.